台風で塀が倒れた、地震でブロック塀が崩れた。そんなとき「火災保険は使えるのか」で迷う人は多いはずです。答えは損害の原因で分かれ、しかも契約内容で変わります。この記事では、日本損害保険協会の公表資料と損害保険会社の公式 FAQ、民法などの条文を根拠に、塀の損害が火災保険と地震保険でどう扱われるかを整理します。
M Art Wall は塀の製造・販売元で、保険の代理店ではありません。個別の契約で出るかどうかは、契約先の保険会社か代理店に確認してください。
この記事の要点
・塀は火災保険の「建物」に含まれるのが原則です。ただし除外の契約なら対象外で、補償の範囲は契約内容によります
・地震・噴火・津波による損害は火災保険では補償されません。地震で塀だけが壊れたときは、地震保険でも対象外です
・保険が出ないときは、塀の点検と、補強か撤去かの判断が先です
塀は火災保険の対象になりますか?
保険の対象を「建物」にしている契約なら、塀も建物に含まれるのが原則です。日本損害保険協会の相談ガイド(問50)は、家計分野の火災保険で保険の対象にできるものの例として「住居専用建物およびこれに収容されている家財(門、塀、垣、物置、車庫その他の付属建物を含みます。)」を挙げています。ただし、損保ジャパンの FAQ では、門・塀・垣を除く旨を申込書などに記載した契約は対象外としています。
損保ジャパンの FAQ(同社『THE すまいの保険』)は次のように説明しています。
はい、原則として補償されます。保険の対象が建物の契約であれば、門・塀・垣も保険の対象に含まれます。(門・塀・垣、物置・車庫等を除く旨を保険契約申込書等に記載した場合は、補償の対象となりません。)ただし、お支払いの対象となる条件は約款に記載の「事故の区分」に応じた「保険金をお支払いする場合」の条件により異なります。
同社の FAQ では、門・塀・垣を「保険の対象である建物の敷地を囲い、隣地との境界としているもの」と定義しています。塀が建物に含まれていても、どの事故で支払われるかは商品と契約内容で決まります。
地震で塀が倒れたら保険は出ますか?
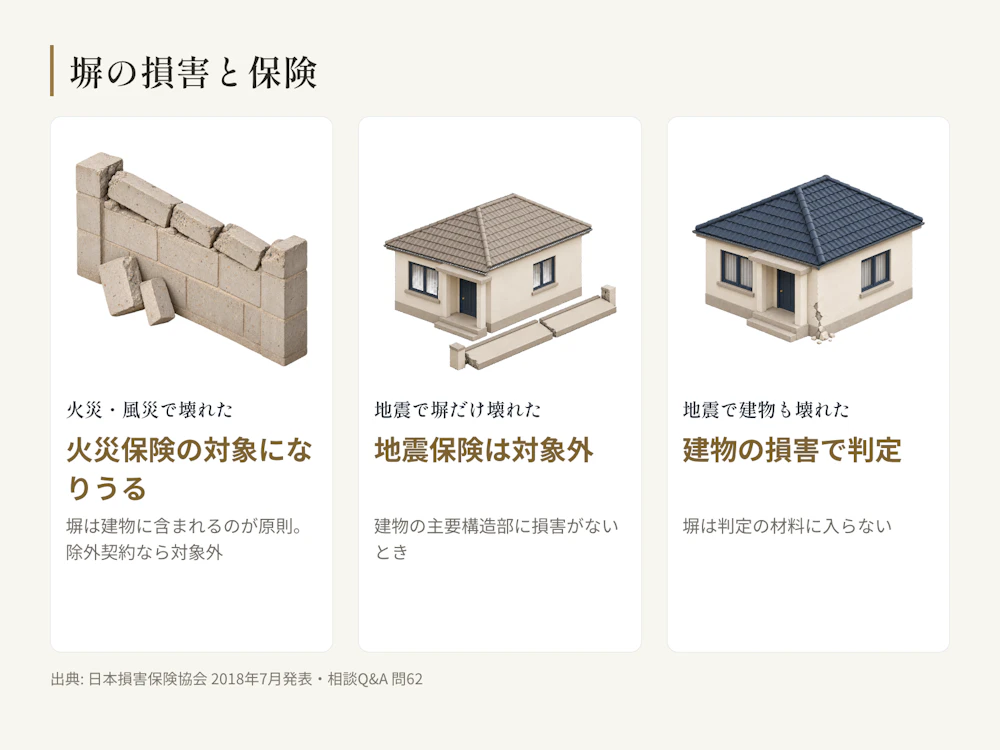
火災保険では補償されません。地震保険に入っていても、壊れたのが塀だけなら支払いの対象になりません。日本損害保険協会が2018年7月に公表した資料は次のとおりです。
いいえ、地震、噴火またはこれらによる津波を原因とする損害は火災保険では補償されません。
建物の主要構造部に損害がなく、門、塀、垣のみに損害があった場合は、保険金のお支払いの対象とはなりません。
同協会の相談ガイド(問62)も、門、塀、垣、エレベーター、給排水設備のみの損害のときには保険金は支払われないとしています。ここでいう主要構造部は、建築基準法施行令第1条第3号の「構造耐力上主要な部分」です。
SBI損保の FAQ では、「地震保険では、建物本体の被害で損害の判断をしており、門、塀、垣の破損は判断材料に含みません」と説明しています。建物にも損害があるときは、建物の主要構造部の損害状況で判定され、塀は判断材料に入りません。地震保険の補償内容は各社同じで、「地震保険に関する法律」に基づいて運営されています。
台風や強風で倒れたときはどうなりますか?
風災は火災保険の補償の一つですが、塀の損害が対象になるかどうかは契約内容によります。相談ガイド(問50)は、自然災害について「風災・雹(ひょう)災・雪災」と「水災」に保険金が支払われるとしたうえで、「保険の種類により補償される範囲が異なっています」と注意を促しています。
塀が古くなっていたときは注意が必要です。問50 は、保険金が支払われない主な事由として「保険の対象の欠如、自然の消耗、劣化、性質による変色、さび、かび、腐敗、ひび割れ等によって生じた損害」を挙げています。風災と劣化のどちらとされるかは、契約先の保険会社か代理店に確認してください。
原因ごとの扱いを表にまとめます。「対象になりうる」も「契約による」も、契約内容と事故の状況で結論が変わります。
塀が壊れた原因 | 火災保険 | 地震保険 |
|---|---|---|
火災・落雷(地震が原因のものを除く) | 対象になりうる | 対象外 |
台風・強風・雹・雪 | 契約による | 対象外 |
車両の衝突・飛来物 | 契約による | 対象外 |
地震で塀だけが壊れた | 対象外 | 対象外 |
地震で建物の主要構造部も壊れた | 対象外 | 対象になりうる |
最後の行は、塀ではなく建物の損害として判定されます。
隣の塀が倒れてきて自宅が壊れたら?
自分の火災保険で直す道と、相手に賠償を求める道の2つがあります。相談ガイド(問51)は、火災保険の損害保険金の対象として「建物の外部からの物体の落下・飛来、衝突・接触、倒壊による損害」を挙げていますが、補償内容は保険会社によって異なると注記しています。
相手に賠償を求める根拠は民法第717条第1項で、「土地の工作物の設置又は保存に瑕疵があることによって他人に損害を生じたとき」に、占有者または所有者が責任を負います。塀が倒れたという事実だけでは足りず、設置や保存に瑕疵があったかが問われます。責任の考え方は「塀が倒れたら誰の責任? 賠償と保険の考え方」で整理しています。
保険を使うとき何を確認すればよいですか?
確かめる順番は、対象の範囲、支払いの条件、損傷の記録の3つです。
門・塀・垣が保険の対象に入っているか
保険証券や申込書の控えで、保険の対象が「建物」になっているか、門・塀・垣を除く記載がないかを見ます。
事故の種類ごとの支払い条件
風災や物体の衝突が補償に含まれているか、免責金額(自己負担)の定めがあるかを、契約の条件で確かめます。「風災だから出る」と決めつけず、商品ごとの補償の範囲を見てください。
損傷の記録
日本損害保険協会の2018年7月の資料は、地震による損害では原則として保険会社の担当者が現地で被害状況を確認するため写真は不要としつつ、片付けや修理が先に必要なときは「事前に可能な限り損傷個所の写真を撮影してください」と案内しています。片付けや修理を急ぐときは、その前に写真を残してください。
保険が出ないとき塀はどうすればよいですか?
まず塀の状態を点検し、補強して使い続けるか、撤去して作り直すかを決めます。ブロック塀の撤去に自治体の補助が使えるかは地域の制度によります。九州3県の制度は「佐賀・福岡・熊本のブロック塀補助金、ここが違う」で整理しています。
M Art Wall は、発泡素材を芯材にした軽い意匠塀の製造・販売元です。当社の塀が個別の火災保険の対象になるかどうかを、当社が判断することはありません。設置できるか、どんな意匠にできるかはお問い合わせください(ご相談は無料です)。
よくある質問
古くなって傾いていた塀が台風で倒れました。火災保険は使えますか?
契約内容と損害の原因によります。相談ガイド(問50)は「自然の消耗、劣化」や「ひび割れ等によって生じた損害」を保険金が支払われない主な事由に挙げています。風災と劣化のどちらとされるかは、契約先に確認してください。
地震でブロック塀にひびが入りました。地震保険で直せますか?
日本損害保険協会によると、建物の主要構造部に損害がなく、門・塀・垣だけに損害があるときは、支払いの対象になりません。建物にも損害があるときは、建物の主要構造部の損害の程度で判定され、SBI損保の FAQ にあるとおり門・塀・垣の破損は判断材料に含まれません。
地震が原因の火災で塀が焼けました。火災保険で直せますか?
地震が原因の火災による塀の損害は、火災保険では補償されません。日本損害保険協会は「たとえ火災による損害であっても、地震が原因で発生した火災による損害については火災保険の対象外です」と説明しています。
火災保険だけに入っています。地震保険は後から付けられますか?
付けられます。相談ガイド(問62)は、地震保険は火災保険に付帯して契約するものとしたうえで、「火災保険の保険期間の中途でも地震保険を付帯(セット)することができます」と説明しています。ただし、塀だけの損害は地震保険でも対象外です。
まとめ
塀は火災保険の「建物」に含まれるのが原則ですが、除外の契約や商品ごとの補償の範囲があり、出るかどうかは契約内容によります。地震・噴火・津波による損害は火災保険では補償されず、地震で塀だけが壊れたときは地震保険でも対象外です。契約で対象と条件を確かめ、出ないときは点検して補強か撤去を決める。この順番で考えれば迷いません。